Définition d’une fausse déclaration en assurance et devoir de sincérité
Une fausse déclaration en assurance désigne une réponse inexacte ou une information volontairement passée sous silence au sujet d’un risque couvert. Elle peut intervenir lors de la souscription, quand l’assuré décrit sa situation à l’assureur, mais aussi au moment de déclarer un sinistre. L’enjeu est concret : les informations recueillies servent à décider si le contrat peut être proposé, à quel prix et selon quelles garanties.
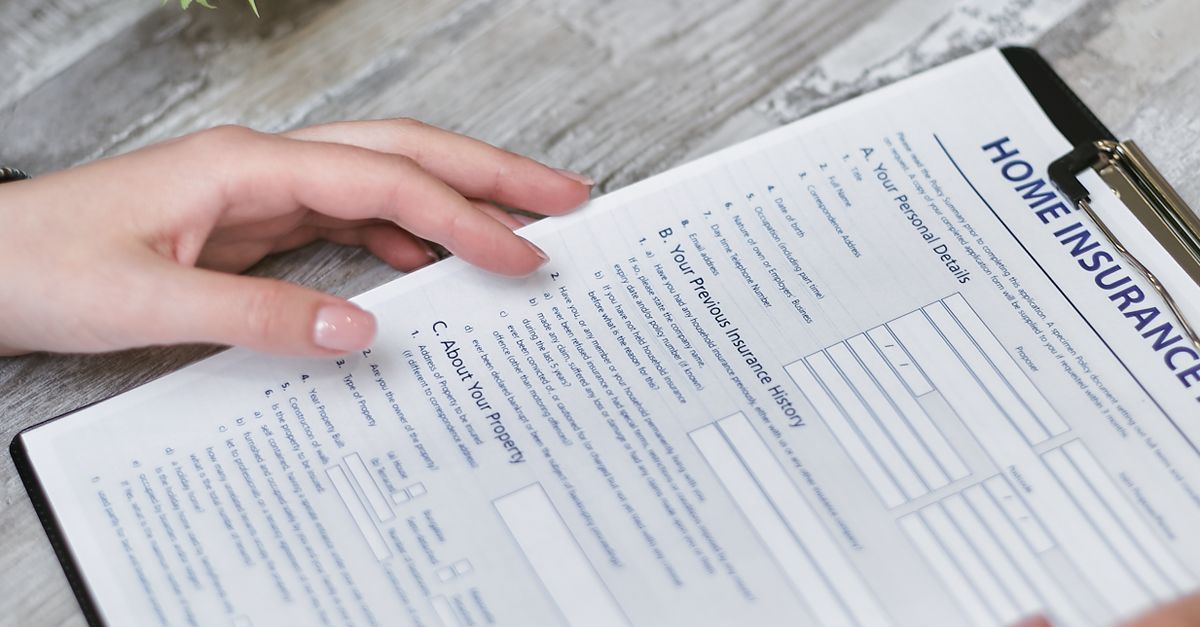
Imaginons Claire, qui demande une assurance habitation. Le questionnaire lui demande si son logement a déjà subi un dégât des eaux important. Si elle répond non alors qu’un sinistre récent a conduit à des travaux majeurs, elle fournit une information inexacte sur un élément que l’assureur peut juger utile pour apprécier le risque. À l’inverse, une donnée simplement oubliée, sans volonté de tromper, ne relève pas automatiquement de la même qualification juridique.
La déclaration du risque porte sur les éléments demandés par l’assureur pour évaluer la situation à garantir. Selon le contrat, il peut s’agir de l’usage d’un véhicule, de la présence d’un système d’alarme, de l’activité exercée dans un local ou de la nature d’un bâtiment. L’assuré doit répondre avec exactitude aux questions qui lui sont posées et signaler, pendant la vie du contrat, les changements de circonstances susceptibles d’aggraver le risque, dans les conditions prévues par la loi et la police.
Omission, erreur et réponse inexacte : des situations à distinguer
Une omission consiste à ne pas communiquer une information sollicitée ou à ne pas signaler une évolution pertinente. Une inexactitude correspond plutôt à une réponse erronée : date incorrecte, usage du bien mal décrit ou antécédent présenté de façon incomplète. Dans les deux cas, les circonstances comptent. Une confusion de bonne foi, une question ambiguë et une dissimulation délibérée ne s’analysent pas de la même manière.
Le cadre français s’appuie notamment sur l’article L. 113-2 du Code des assurances, qui prévoit les obligations de l’assuré, dont la réponse exacte aux questions posées par l’assureur. Le devoir de déclaration ne signifie pas nécessairement qu’il faut deviner toute information que l’entreprise aurait pu rechercher elle-même : la formulation du questionnaire, les échanges écrits et les documents remis prennent donc une importance particulière. Un formulaire conservé après signature peut aider à établir ce qui a été demandé et répondu.
Pour Marc, artisan qui assure un fourgon, la différence entre usage privé et déplacements professionnels peut modifier sensiblement l’exposition au risque. S’il utilise régulièrement le véhicule pour transporter du matériel tout en le déclarant comme véhicule de loisirs, l’assureur pourra examiner la portée de cette discordance. La question essentielle est de savoir si l’information était demandée, pertinente et communiquée de façon fidèle.
Fausse déclaration intentionnelle ou erreur de bonne foi : les critères juridiques
La conséquence dépend d’abord de l’intention. Le Code des assurances distingue la déclaration volontairement mensongère de l’erreur non intentionnelle, distinction déterminante pour le traitement du contrat. Une réponse fausse ne suffit donc pas, à elle seule, à établir une volonté de tromper : l’assureur doit pouvoir étayer le caractère intentionnel de la dissimulation et montrer que l’information aurait modifié son appréciation du risque ou les conditions de couverture.
Une fausse déclaration intentionnelle peut conduire à la nullité du contrat dans les conditions de l’article L. 113-8 du Code des assurances. Cette règle vise l’omission ou la déclaration inexacte faite de mauvaise foi lorsque celle-ci change l’objet du risque ou diminue l’opinion que l’assureur s’en faisait. Il n’est pas nécessaire que le sinistre soit directement lié à l’élément dissimulé : la loi prévoit que la nullité peut s’appliquer même si le risque omis ou dénaturé n’a eu aucune influence sur le sinistre.
Cette exigence d’intention évite de confondre fraude et simple maladresse. Une personne peut, par exemple, se tromper sur une date ancienne ou mal comprendre une question technique. Les pièces disponibles, la clarté du formulaire, les échanges avec l’intermédiaire et la cohérence des réponses sont alors susceptibles d’éclairer l’analyse. La mauvaise foi ne se déduit pas mécaniquement du seul fait qu’une information est erronée.
La portée de la question posée par l’assureur
La formulation du questionnaire est souvent décisive. Si l’assureur demande si le conducteur principal du véhicule a fait l’objet d’une suspension de permis et que le souscripteur répond négativement malgré une suspension récente, l’information paraît clairement sollicitée. Si, en revanche, une question est équivoque ou ne permet pas de comprendre quelle période ou quelle personne elle vise, cette ambiguïté peut peser dans l’appréciation du dossier.
Le cas de Sophie illustre cette nuance. Elle déclare une maison comme résidence principale, puis déménage et ne l’occupe plus que quelques semaines par an, sans signaler le changement alors que le contrat prévoit une obligation d’information sur l’évolution du risque. Il faudra examiner le libellé de la police, la nature du changement, les délais prévus et les circonstances de cette absence de signalement. L’analyse ne se réduit pas à constater que le logement était moins occupé au moment du cambriolage.
La bonne foi n’efface pas toute conséquence, mais elle conduit à un régime différent. En cas d’inexactitude non intentionnelle, l’article L. 113-9 organise notamment l’adaptation du contrat ou la réduction proportionnelle de l’indemnité après un sinistre. La qualification repose donc sur des faits documentés, pas sur une simple affirmation de l’une des parties.
Nullité du contrat, réduction d’indemnisation et résiliation : les conséquences possibles
Lorsque la mauvaise foi est établie dans les conditions légales, la nullité du contrat constitue la sanction la plus lourde. Le contrat est alors privé de ses effets selon le régime applicable, et l’assuré risque de ne pas être indemnisé pour le sinistre déclaré. En pratique, l’assureur doit motiver sa décision et les circonstances peuvent être discutées : l’assuré peut contester la qualification, la pertinence de la question initiale ou les éléments invoqués pour caractériser une dissimulation volontaire.
La situation est différente lorsqu’une erreur ou une omission n’était pas intentionnelle. Si l’assureur découvre l’inexactitude avant tout sinistre, l’article L. 113-9 lui permet, selon les circonstances, de maintenir le contrat moyennant une prime réajustée ou de le résilier après notification dans les formes prévues. En cas de résiliation, la prime correspondant à la période pendant laquelle le risque n’est plus couvert doit être traitée selon les règles applicables. L’entreprise ne peut pas assimiler automatiquement cette erreur à une fraude.
Si la découverte intervient après un sinistre, une réduction d’indemnisation peut être appliquée lorsque les conditions de l’article L. 113-9 sont réunies. Le principe consiste à comparer la prime effectivement payée à celle qui aurait été due si le risque avait été correctement déclaré. Par exemple, si l’assuré a payé une prime représentant 80 % de la prime qui aurait dû être appliquée, l’indemnité peut être réduite dans cette proportion, sous réserve de l’examen concret du dossier et des règles applicables au contrat.
Pourquoi la déchéance de garantie n’est pas automatique
La déchéance de garantie est une sanction contractuelle qui prive l’assuré du bénéfice d’une garantie pour un manquement défini par le contrat. Elle ne se confond pas avec la nullité pour fausse déclaration à la souscription ni avec la réduction proportionnelle prévue pour une inexactitude non intentionnelle. Sa mise en œuvre suppose notamment une clause valable, suffisamment précise et applicable aux faits reprochés ; les règles protectrices du droit des assurances encadrent son usage.
Supposons qu’après un incendie, un assuré transmette tardivement des justificatifs ou fournisse une version inexacte de l’origine du départ de feu. L’assureur ne peut pas simplement prononcer une déchéance sur la base d’un soupçon général : il doit s’appuyer sur le contrat et établir les conditions de la sanction invoquée. Par ailleurs, le retard dans la déclaration du sinistre ne peut entraîner une déchéance que dans les limites prévues par la loi et si l’assureur justifie notamment d’un préjudice causé par ce retard.
Une résiliation peut également intervenir lorsque les conditions légales ou contractuelles sont réunies, mais elle n’équivaut pas à une annulation rétroactive. Elle concerne la fin du contrat à compter d’une date déterminée, tandis que la nullité remet en cause sa validité en raison d’un vice affectant la déclaration initiale. Identifier précisément la sanction invoquée permet de comprendre les droits et les recours à examiner.
Fausse déclaration après un sinistre et fraude à l’assurance
Une déclaration faite lors d’un sinistre obéit à une logique différente de la déclaration du risque à la souscription. L’assuré doit décrire les circonstances de l’événement, transmettre les justificatifs demandés et éviter de présenter comme détruit un bien déjà endommagé ou de gonfler volontairement le montant des pertes. Une erreur de mémoire ou une estimation initiale imprécise n’établit pas, à elle seule, une fraude à l’assurance ; l’intention de tromper doit être appréciée à partir d’éléments concordants.
Reprenons le cas de Claire. Après un dégât des eaux, elle déclare que plusieurs appareils ont été endommagés, mais l’expert relève que certains fonctionnent encore et que deux factures concernent des achats antérieurs sans lien avec l’incident. Une expertise, des photographies datées, les factures et les échanges avec l’assureur peuvent permettre de distinguer une évaluation sincère mais trop large d’une tentative délibérée d’obtenir une indemnité supérieure au préjudice réel.
La fraude peut prendre diverses formes : sinistre volontairement provoqué, événement fictif, altération de factures, déclaration de biens inexistants ou dissimulation d’un remboursement déjà reçu. L’assureur peut vérifier les informations, demander des pièces complémentaires, recourir à un expert et, si nécessaire, refuser tout ou partie de la demande selon les garanties et les règles applicables. Les incohérences doivent toutefois être appréciées dans leur contexte : une facture manquante ne démontre pas automatiquement une manœuvre frauduleuse.
Enquête, preuve et risques de sanctions
Lorsqu’il soupçonne une fausse déclaration, l’assureur doit expliquer le fondement de sa décision et les éléments retenus. L’assuré peut demander les motifs du refus, consulter les documents utiles accessibles dans le cadre de la procédure et présenter ses propres preuves : photographies, devis, attestations, relevés bancaires ou rapport d’intervention. Dans un dossier contesté, la chronologie des échanges est particulièrement utile, car elle permet de montrer quand une information a été transmise et dans quelles conditions.
Une fraude avérée peut entraîner le rejet de la demande d’indemnisation, la résiliation ou d’autres conséquences prévues par le contrat et la loi. Selon les actes commis et les preuves disponibles, des suites judiciaires peuvent aussi être envisagées, notamment lorsque des manœuvres ont été utilisées pour obtenir indûment des fonds. Il ne faut toutefois pas confondre une contestation de garantie, un désaccord sur l’évaluation du dommage et une infraction pénale : chaque qualification répond à des critères propres.
Si l’assureur invoque une fausse déclaration, répondre rapidement sans vérifier les faits peut fragiliser le dossier. Il est généralement préférable de demander une motivation écrite, de conserver chaque échange et de corriger explicitement une erreur découverte, plutôt que de laisser perdurer une discordance. La transparence documentée est souvent plus protectrice qu’une explication improvisée après coup.
Contester une fausse déclaration en assurance et prévenir un litige
Une décision fondée sur une fausse déclaration n’est pas nécessairement définitive. L’assuré peut commencer par demander à l’assureur de préciser les faits reprochés, la question à laquelle la réponse aurait été inexacte, la sanction appliquée et les clauses ou dispositions légales invoquées. Cette demande aide à distinguer une nullité pour dissimulation intentionnelle d’une réduction d’indemnisation pour erreur non intentionnelle, ou d’une déchéance liée à un manquement après sinistre.
La constitution d’un dossier cohérent est essentielle. Il convient de conserver le questionnaire de souscription, les conditions générales et particulières, les courriels, les courriers, les attestations et les pièces remises au moment du sinistre. Si la réponse contestée a été recueillie par téléphone ou par l’intermédiaire d’un agent, tout document retraçant l’échange peut apporter un éclairage sur les termes employés et sur la compréhension raisonnable de la question.
Marc, l’artisan qui assure son fourgon, reçoit un refus au motif qu’il aurait omis l’usage professionnel du véhicule. Il peut comparer la réponse figurant au questionnaire avec les documents remis lors de la souscription, puis établir à quelle fréquence et à quelle date les déplacements professionnels ont commencé. Si l’activité a évolué après la conclusion du contrat, la chronologie peut montrer qu’il ne s’agissait pas d’une dissimulation initiale, tout en soulevant la question distincte de l’information due en cours de contrat.
Recours amiable et accompagnement du dossier
Une réclamation écrite adressée au service compétent de l’assureur permet de présenter les faits de manière structurée et de joindre les preuves pertinentes. Si le désaccord persiste après la réponse de l’entreprise, l’assuré peut, lorsque les conditions de recevabilité sont remplies, saisir le médiateur de l’assurance. La médiation est une voie amiable : elle ne remplace pas une décision de justice et ne suspend pas automatiquement tous les délais pour agir.
Pour un litige portant sur une somme importante, une résiliation contestée ou une allégation de fraude, l’avis d’un avocat ou d’un professionnel spécialisé peut aider à vérifier le fondement juridique de la décision. L’analyse doit tenir compte du type de contrat, de la date des faits, du contenu précis des réponses et de la nature de la sanction. Une clause obscure ou une question mal formulée peut soulever un débat différent de celui portant sur une réponse consciemment mensongère.
La prévention commence dès la souscription : lire chaque question, demander des précisions lorsqu’un terme est ambigu et conserver une copie complète du formulaire signé. En cours de contrat, il est prudent de signaler par écrit les évolutions importantes qui peuvent modifier l’exposition au risque, puis de garder la preuve de cet envoi. Lors d’un sinistre, les estimations doivent être présentées comme telles si elles ne sont pas encore confirmées, et les justificatifs disponibles transmis sans altération.
Une déclaration fidèle ne garantit pas qu’un sinistre sera indemnisé dans tous les cas, puisque les exclusions, plafonds et franchises continuent de s’appliquer. Elle évite cependant qu’une difficulté de preuve se transforme en soupçon de dissimulation et permet à l’assureur d’évaluer correctement le risque comme le dommage. La précision, la conservation des échanges et la correction rapide d’une erreur constituent les meilleurs réflexes pour préserver ses droits.